Wissen
20 Minute
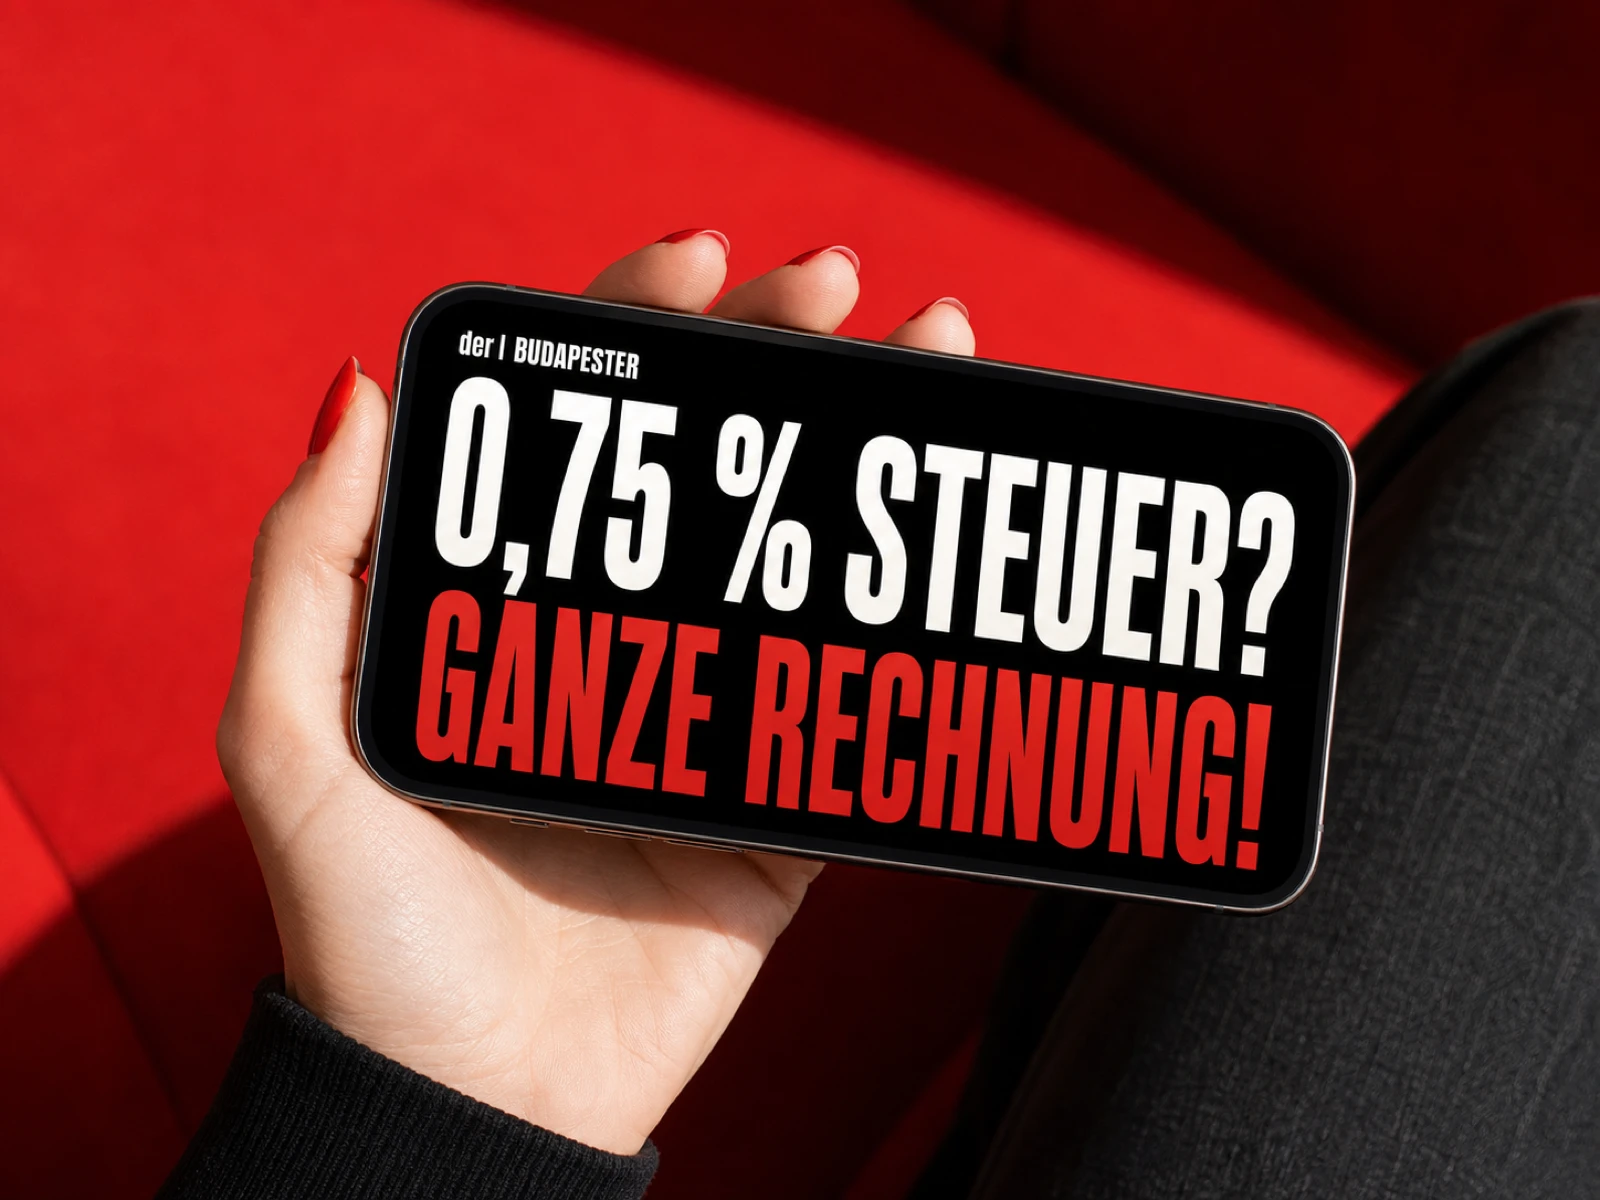
Meine sogenannten Freunde, die „TikTok Anwälte“, zeigen gern eine Rechnung, die in einen kurzen Clip passt: privat rund 25 Prozent, in der GmbH rund 1,5 Prozent und mit einem angeblich kaum bekannten Weg nur 0,75 Prozent. Der erste Teil kann rechnerisch ungefähr stimmen. Der Rest wird irreführend, sobald Gesellschaftsebene und privates Geld miteinander vermischt werden.
Die kurze Antwort lautet: Aktien über eine GmbH zu versteuern kann bei Veräußerungsgewinnen auf Ebene der Gesellschaft zu einer Belastung um 1,5 Prozent führen. Das Geld ist danach aber noch nicht privat verfügbar. Für eine ehrliche Entscheidung braucht es deshalb zwei getrennte Rechnungen: Was bleibt in der Gesellschaft und was kommt nach einer Ausschüttung privat an?
Wie werden private Aktiengewinne besteuert?
Gewinne aus dem Verkauf privat gehaltener Aktien gehören grundsätzlich zu den Einkünften aus Kapitalvermögen. Nach § 32d EStG beträgt der gesonderte Steuertarif 25 Prozent. Hinzu kommt der Solidaritätszuschlag von 5,5 Prozent auf die Steuer. Ohne Kirchensteuer ergibt das 26,375 Prozent. Mit Kirchensteuer liegt die Belastung abhängig vom Kirchensteuersatz ungefähr bei 27,82 bis 28 Prozent.
Diese Werte gelten nicht blind für jede Person und jede Anlage. Der Sparer Pauschbetrag, anrechenbare ausländische Steuern, die Günstigerprüfung, Altbestände und die genaue Art des Wertpapiers können das Ergebnis verändern. Für die erste Gegenüberstellung ist 26,375 Prozent ohne Kirchensteuer dennoch die nachvollziehbare Ausgangszahl.
Warum bei einer GmbH oft rund 1,5 Prozent genannt werden
Bei einer GmbH greift für Gewinne aus dem Verkauf von Anteilen an Kapitalgesellschaften grundsätzlich § 8b KStG. Der Veräußerungsgewinn bleibt bei der Einkommensermittlung außer Ansatz. Gleichzeitig gelten fünf Prozent des Gewinns als nicht abziehbare Betriebsausgaben.
Die verkürzte Rechnung sieht so aus: Nur fünf Prozent des Gewinns werden mit Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer belastet. Liegt die kombinierte Belastung der GmbH am konkreten Standort ungefähr bei 30 Prozent, ergeben 30 Prozent auf fünf Prozent des Gewinns rund 1,5 Prozent bezogen auf den gesamten Veräußerungsgewinn.
Das ist keine pauschale Steuerzusage. Der Gewerbesteuerhebesatz hängt vom Standort ab. Sonderregeln können greifen. Außerdem betrifft diese Rechnung Anteile an Kapitalgesellschaften. Sie darf nicht ohne Prüfung auf Fonds, Zertifikate, Anleihen oder andere Anlagen übertragen werden.
Die Privatentnahme fehlt im kurzen Clip
Nach dem Verkauf liegt das Geld auf dem Konto der GmbH. Es kann dort für neue Beteiligungen, betriebliche Investitionen oder eine zulässige Rücklage eingesetzt werden. Soll es dagegen Miete, Urlaub oder private Lebenshaltung bezahlen, braucht es einen rechtlich passenden Weg aus der Gesellschaft.
Bei einer Ausschüttung an eine natürliche Person fällt grundsätzlich erneut Kapitalertragsteuer an. Eine isolierte Belastung von rund 1,5 Prozent auf Gesellschaftsebene sagt deshalb nichts darüber aus, welcher Betrag am Ende privat auf dem Girokonto verfügbar ist. Genau diese Trennung fehlt in vielen kurzen Werberechnungen.
Auch Darlehen, Gehalt oder andere Zahlungswege sind keine freie Umgehung der Ausschüttung. Sie brauchen einen echten Rechtsgrund, klare Vereinbarungen, marktgerechte Bedingungen und eine saubere Dokumentation. Die steuerliche Behandlung muss im Einzelfall geprüft werden.
Woher die Zahl 0,75 Prozent kommen kann
Eine Holding halbiert den Steuersatz auf Aktienverkäufe nicht automatisch. Rund 0,75 Prozent können in besonderen Berechnungen auf Gesellschaftsebene auftauchen, etwa wenn fünf Prozent einer begünstigten Zahlung nur mit Körperschaftsteuer betrachtet werden und die gewerbesteuerlichen Voraussetzungen gesondert erfüllt sind. Mit privat verfügbarem Geld hat diese Zahl noch nichts zu tun.
Bei Dividenden zwischen Gesellschaften gelten zudem Beteiligungsgrenzen und weitere Voraussetzungen. Bei Fonds folgt die Rechnung einer anderen Rechtsgrundlage. § 20 InvStG sieht je nach Fondsart und Anleger unterschiedliche Teilfreistellungen vor. Für körperschaftsteuerpflichtige Anleger nennt das Gesetz bei Aktienfonds 80 Prozent. Bei der Gewerbesteuer wird diese Freistellung jedoch nur zur Hälfte berücksichtigt.
Wer einzelne Aktien, einen Aktienfonds und eine Beteiligung an einer Tochtergesellschaft in dieselbe Prozentformel steckt, rechnet drei verschiedene Sachverhalte zusammen.
Welche Kosten und Nachteile in die Rechnung gehören
Eine GmbH oder Holding verursacht laufenden Aufwand. Dazu gehören Gründung, Notar, Register, Buchführung, Jahresabschluss, Steuererklärungen, Offenlegung, IHK und fachliche Beratung. Je nach Depot, Bank und Anlage kommen weitere Kosten hinzu.
Auch Verluste verdienen eine eigene Zeile. § 8b KStG behandelt Gewinnminderungen im Zusammenhang mit den begünstigten Anteilen anders als positive Veräußerungsgewinne. Eine niedrige Belastung im Gewinnfall darf deshalb nicht ohne Blick auf Verlustnutzung und laufende Kosten bewertet werden.
Mein Entscheidungsweg vor einer Aktien GmbH
1. Verwendung des Geldes festlegen
Soll der Erlös langfristig in der Gesellschaft bleiben und erneut investiert werden, oder wird er regelmäßig privat gebraucht? Diese Antwort ist wichtiger als die beworbene Prozentzahl.
2. Anlage exakt bestimmen
Einzelaktie, Fonds, Beteiligung, Zertifikat und Anleihe folgen nicht derselben steuerlichen Logik. Vor jeder Rechnung muss das konkrete Instrument feststehen.
3. Beide Ebenen rechnen
Die erste Rechnung endet in der GmbH. Die zweite Rechnung zeigt den privat verfügbaren Betrag nach Ausschüttung oder einem anderen zulässigen Zahlungsweg. Erst zusammen entsteht ein brauchbarer Vergleich.
4. Kosten und Verlustfall ergänzen
Einrichtung, Verwaltung, Beratung und mögliche Nachteile bei Verlusten gehören in dieselbe Tabelle wie der erwartete Steuervorteil.
5. Struktur fachlich prüfen lassen
Rechtsform, Beteiligungsquote, Geschäftsleitung, Dokumentation und tatsächliche Nutzung müssen zugelassene Steuerberater und Rechtsanwälte für den Einzelfall beurteilen. Ich bin weder Rechtsanwalt noch Steuerberater. Meine Aufgabe liegt in der Vorbereitung, Strukturierung und Koordination der richtigen Fragen.
Wann eine GmbH trotzdem sinnvoll sein kann
Eine GmbH kann sinnvoll sein, wenn Vermögen langfristig in einer unternehmerischen Struktur bleiben, Ausschüttungen nicht laufend benötigt werden und der erwartete Vorteil den festen Aufwand deutlich trägt. Die Entscheidung gehört in eine vollständige Strukturprüfung. Hinweise zur Einordnung von Gründung und Holding stehen auch bei Leistungen und Setup sowie in meiner Methodik für tragfähige Strukturen.
Die Zahl 0,75 Prozent ist weder Geheimwissen noch eine Aussage über privates Nettovermögen. Wer eine Gesellschaft wegen eines kurzen Clips gründet, beginnt mit der falschen Zahl. Zuerst gehören Zweck, Anlage, Haltedauer, Kosten, Verlustfall und private Nutzung auf den Tisch. Danach kann die passende Struktur rechtlich und steuerlich gesondert beurteilt werden.
Quellen
- § 32d EStG zum gesonderten Steuertarif
- § 4 SolzG zum Zuschlagsatz
- § 8b KStG zu Beteiligungserträgen und Veräußerungsgewinnen
- § 20 InvStG zu Teilfreistellungen
Themen: